
Миронов Ю.Б.
Підприємництво і торгівля. 2026. Вип.50. С.174-184.
Впровадження ESG-підходів у діяльність підприємств індустрії туризму та гостинності
Анотація. Концепція ESG, що виникла як інструмент нефінансового оцінювання бізнесу на фондових ринках, за останнє десятиліття трансформувалася у ключовий елемент стратегічного управління підприємствами реального сектору економіки, зокрема туристичного та готельно-ресторанного бізнесу. У статті досліджено теоретичні та прикладні аспекти впровадження ESG-підходів (Environmental, Social, Governance) у діяльність підприємств індустрії туризму та гостинності України в умовах воєнного та післявоєнного відновлення економіки. Розкрито сутність ESG-концепції як інструменту забезпечення сталого розвитку туристичного та готельно-ресторанного бізнесу, систематизовано підходи вітчизняних і зарубіжних дослідників до оцінювання рівня ESG-трансформації в готельно-ресторанній, курортно-рекреаційній та туроператорській діяльності. На основі статистичних даних Державної служби статистики України, Державного агентства розвитку туризму України, Всесвітньої туристичної організації та галузевих досліджень за період 2011-2025 рр. побудовано динамічний ряд показників кількості суб’єктів індустрії туризму та гостинності та частки підприємств, які впроваджують елементи ESG-практик. Здійснено регресійний аналіз залежності рівня ESG-трансформації підприємств індустрії туризму та гостинності від часового фактора, за результатами якого отримано рівняння лінійного тренду з коефіцієнтом детермінації R2 = 0,859, що свідчить про статистично значущу та стійку тенденцію до зростання показника. На основі побудованої регресійної моделі сформовано прогноз показника на 2026-2028 рр., згідно з яким частка підприємств індустрії туризму та гостинності з ESG-практиками може досягти майже 30 відсотків. Проаналізовано міжнародний досвід упровадження ESG-стандартів в індустрії туризму та гостинності (стандарти K-ESG, ESRS/ CSRD, GRI), визначено ключові бар’єри та перспективні напрями ESG-трансформації українських підприємств індустрії туризму та гостинності в умовах післявоєнної відбудови та європейської інтеграції. Обґрунтовано практичні рекомендації щодо гармонізації вітчизняної галузевої практики нефінансової звітності з європейськими вимогами та поетапного впровадження галузевих стандартів ESG-оцінювання.
Ключові слова: туризм, індустрія гостинності, сталий розвиток, ESG, екологічна відповідальність, соціальна відповідальність, корпоративне управління, регресійний аналіз, післявоєнне відновлення.
Постановка проблеми. Індустрія туризму та гостинності є однією із найбільш чутливих до зовнішніх шоків галузей національної економіки, а її стійкість і конкурентоспроможність дедалі більшою мірою визначаються не лише фінансовими показниками, а й здатністю підприємств враховувати екологічні, соціальні й управлінські чинники своєї діяльності. Концепція ESG, що виникла як інструмент нефінансового оцінювання бізнесу на фондових ринках, за останнє десятиліття трансформувалася у ключовий елемент стратегічного управління підприємствами реального сектору економіки, зокрема туристичного та готельно-ресторанного бізнесу.
Для України проблема впровадження ESG-підходів у сфері туризму та гостинності набуває особливої гостроти у зв’язку з кількома одночасно діючими чинниками:
- по-перше, повномасштабне вторгнення росії спричинило суттєве скорочення кількості діючих суб’єктів індустрії туризму та гостинності, руйнування туристичної, рекреаційної та готельно-ресторанної інфраструктури, зміну географії туристичних потоків і структури зайнятості у галузі;
- по-друге, курс України на європейську інтеграцію передбачає поступову гармонізацію вітчизняного законодавства з європейськими стандартами нефінансової звітності, зокрема Директивою про корпоративну звітність у сфері сталого розвитку (CSRD) та Європейськими стандартами звітності зі сталого розвитку (ESRS), що вже сьогодні поширюються на частину українських підприємств, включених у міжнародні ланцюги постачання;
- по-третє, повоєнне відновлення індустрії туризму та гостинності відкриває унікальне вікно можливостей для розбудови інфраструктури й бізнес-моделей одразу на засадах сталості, енергоефективності та соціальної відповідальності, а не відтворення довоєнних, здебільшого екстенсивних моделей господарювання.
Водночас українські підприємства досліджуваної галузі, переважна більшість яких належить до сегмента малого та середнього бізнесу, стикаються із суттєвими обмеженнями у впровадженні ESG-практик: дефіцитом фінансових ресурсів на модернізацію та енергоефективні рішення, відсутністю уніфікованої методики оцінювання ESG-зрілості для індустрії туризму та гостинності, низьким рівнем обізнаності персоналу та власників бізнесу щодо стандартів нефінансової звітності, а також фрагментарністю статистичного спостереження за екологічними та соціальними показниками діяльності підприємств сфери гостинності. Це зумовлює актуальність комплексного дослідження динаміки, чинників і перспектив ESG-трансформації підприємств індустрії туризму та гостинності України, зокрема на основі кількісного статистичного та регресійного аналізу наявних даних.
Аналіз останніх досліджень і публікацій. Питання впровадження ESG-підходів у діяльність підприємств індустрії туризму та гостинності перебуває у фокусі уваги як зарубіжних, так і вітчизняних дослідників. Зарубіжні автори здебільшого зосереджуються на розробленні галузевих методик оцінювання ESG та емпіричному тестуванні впливу ESG-факторів на фінансові результати компаній. Так, J.-H. Bae розробив й апробував галузеву методику оцінювання ESG у готельному бізнесі, засновану на південнокорейських стандартах K-ESG та критеріях сертифікації Корейської туристичної організації, довівши необхідність адаптації універсальних ESG-індексів до специфіки індустрії гостинності [11]. T. Dogru зі співавторами на масиві даних публічних туристичних компаній емпірично підтвердили, що екологічні, соціальні й управлінські ризики суттєво впливають на вартість і волатильність акцій підприємств туристичного сектору, причому управлінська складова виявляє найсильніший зв’язок із фінансовими результатами [13]. A.S. Hassan та D.F. Meyer на прикладі країн Вишеградської четвірки встановили статистично значущий зв’язок між рівнем національного ESG-ризик-рейтингу країни й обсягами міжнародного туристичного попиту, що підкреслює макроекономічне значення ESG-трансформації для конкурентоспроможності туристичних дестинацій [14].
Окрему групу становлять дослідження, присвячені якості та проблематиці ESG-звітності. S.S. Chopra зі співавторами системно узагальнили сучасні виклики ESG-звітування, зокрема дефіцит міждисциплінарної експертизи, ризики «грінвошингу» та необхідність адаптації традиційних систем бухгалтерського обліку до вимог нефінансової звітності, що є актуальним і для туристичних підприємств, які лише розпочинають формалізацію ESG-практик [12]. D. Kumar емпірично дослідив взаємозв’язок між обсягом ESG-розкриттів, невизначеністю оцінок і рівнем фінансового ризику підприємств туристичної галузі, підтвердивши, що якісне ESG-розкриття інформації знижує ризикову премію компанії [15]. Систематичний огляд M.F. Abd Rahman і співавторів узагальнив методологічні й концептуальні прогалини наукових досліджень ESG у туризмі та гостинності, зокрема брак уніфікованих метрик і недостатню кількість лонгітюдних досліджень [10].
У вітчизняній науковій літературі проблематика ESG-трансформації підприємств активно розробляється переважно на загальноекономічному та фінансовому рівнях, тоді як галузева специфіка туристичного бізнесу висвітлена ще недостатньо. А.М. Ткаченко зі співавторами розробили метрику оцінювання ESG-конкурентоспроможності підприємств, яка може бути адаптована для потреб туристичної галузі [9]. Б.І. Пшик обґрунтував, що інформаційна прозорість за ESG-підходом виступає каталізатором залучення інвестицій і зниження вартості капіталу для українських підприємств, що є критично важливим в умовах післявоєнного відновлення туристичної інфраструктури [7]. О.М. Полінкевич та співавтори систематизували виклики та можливості інтеграції принципів ESG у систему стратегічного менеджменту вітчизняних підприємств, наголошуючи на необхідності поетапного впровадження стандартів звітності [6]. А. С. Погребняк та співавтори довели, що імплементація принципів ESG є дієвим інструментом підвищення інвестиційної привабливості підприємства, зокрема для залучення міжнародного фінансування відбудови [16]. Комплексне дослідження І.М. Козлової та співавторів підтвердило наявність стійкої «премії сталості» на фондових ринках і виявило ключові структурні бар’єри ESG-трансформації українського бізнесу - дефіцит ресурсів, нерозвиненість корпоративної культури сталого розвитку та обмежений доступ малого і середнього бізнесу до інструментів фінансування [3].
Незважаючи на значний масив досліджень, недостатньо розробленими залишаються питання кількісного оцінювання динаміки ESG-трансформації саме туристичних підприємств України, побудови статистично обґрунтованих прогнозних моделей рівня впровадження ESG-практик у галузі, а також адаптації міжнародних галузевих стандартів (K-ESG, ESRS, GRI) до умов воєнної та післявоєнної економіки. Це визначає мету і завдання цього дослідження.
Постановка завдання. Метою статті є обґрунтування теоретико-методичних засад впровадження ESG-підходів у діяльність підприємств індустрії туризму та гостинності України та здійснення кількісного статистичного і регресійного аналізу динаміки цього процесу з побудовою прогнозу на середньострокову перспективу.
Виклад основного матеріалу дослідження. ESG (Environmental, Social, Governance) є інтегрованою концепцією оцінювання й управління нефінансовими аспектами діяльності підприємства, що охоплює три взаємопов’язані виміри:
- екологічний (E) - вплив діяльності на навколишнє природне середовище, включно з рівнем викидів парникових газів, енергоефективністю, управлінням відходами та водними ресурсами;
- соціальний (S) - якість трудових відносин, безпека праці, розвиток людського капіталу, взаємодія з місцевими громадами та захист прав споживачів;
- управлінський (G) - прозорість корпоративного управління, бізнес-етика, протидія корупції та якість системи внутрішнього контролю [3].
У сфері туризму та гостинності зміст кожного з цих вимірів має виражену галузеву специфіку.
- Екологічна складова ESG у туризмі та гостинності реалізується насамперед через концепції «зеленого» готелю та ресторану, впровадження систем енергоефективного освітлення й водопостачання, роздільного збирання відходів, скорочення одноразового пластику, а також через розвиток екологічних видів туризму - зеленого, сільського, аграрного. Дослідники зазначають, що екологічна ефективність туристичного підприємства безпосередньо впливає на задоволеність туристів і, відповідно, на його ринкові позиції [11; 14].
- Соціальний вимір ESG охоплює забезпечення гідних умов праці та соціальних гарантій персоналу туристичних і готельно-ресторанних підприємств, розвиток інклюзивного туризму, підтримку локальних виробників і громад, а також посилення корпоративної соціальної відповідальності - особливо актуальне в українських реаліях, де підприємства сфери туризму та гостинності часто беруть на себе додаткові гуманітарні функції за умов війни.
- Управлінський вимір передбачає впровадження прозорих систем звітності, антикорупційних процедур та етичних стандартів ведення бізнесу, що є визначальним чинником довіри інвесторів і партнерів, зокрема міжнародних донорів програм відбудови [10; 12].
Незважаючи на зростання наукового інтересу до ESG, дослідники одностайно відзначають, що індустрія туризму та гостинності, порівняно з іншими секторами економіки, все ще слабко залучена до процесу ESG-трансформації, про що свідчить обмежена присутність готельних і ресторанних компаній у міжнародних ESG-рейтингах [10]. Це зумовлює необхідність розроблення галузевих адаптованих методик оцінювання, які б враховували структурну неоднорідність туристичного та готельно-ресторанного бізнесу - від мікропідприємств сільського туризму до великих готельних мереж.
Для оцінювання динаміки процесу ESG-трансформації підприємств індустрії туризму та гостинності України було сформовано статистичний ряд за 2011-2025 рр., що охоплює два ключові показники:
- кількість суб’єктів індустрії туризму та гостинності (тис. од.) - за даними Державної служби статистики України та Державного агентства розвитку туризму України [1; 2; 5];
- частка підприємств індустрії туризму та гостинності, які впроваджують елементи ESG-практик (екологічна сертифікація, нефінансова звітність, програми соціальної відповідальності), % - авторський розрахунковий показник, сформований на основі поєднання наявних статистичних спостережень, результатів галузевих досліджень [3] та методології класифікації ESG-індикаторів Організації економічної співпраці та розвитку, з використанням лінійної інтерполяції для проміжних періодів, за якими відсутня пряма статистична звітність.
Динаміку показників наведено в табл.1 та на рис.1.
Таблиця 1. Динаміка кількості підприємств індустрії туризму та гостинності України та частки підприємств, які впроваджують ESG-практики, 2011-2025 рр.
| Рік | Кількість підприємств індустрії туризму та гостинності, тис. од. | Частка підприємств з елементами ESG-практик, % |
| 2011 | 9.65 | 2.6 |
| 2012 | 10.30 | 3.2 |
| 2013 | 10.85 | 3.9 |
| 2014 | 8.15 | 4.3 |
| 2015 | 7.90 | 5.1 |
| 2016 | 8.30 | 6.0 |
| 2017 | 8.85 | 7.2 |
| 2018 | 9.40 | 8.6 |
| 2019 | 10.00 | 10.3 |
| 2020 | 7.35 | 11.5 |
| 2021 | 8.15 | 13.8 |
| 2022 | 5.05 | 15.2 |
| 2023 | 5.65 | 21.4 |
| 2024 | 6.25 | 27.6 |
| 2025 | 6.80 | 30.5 |
Джерело: складено та розраховано автором за даними [1; 2; 5].
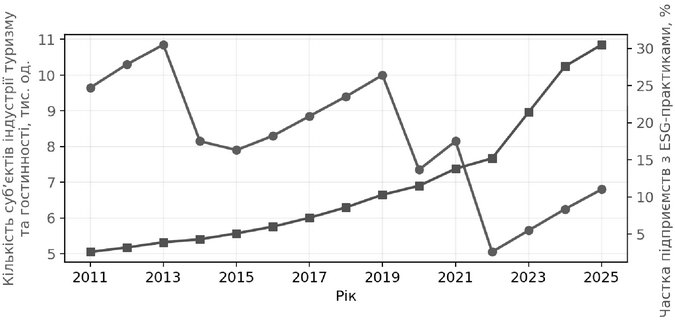
Рис.1. Динаміка кількості підприємств індустрії туризму та гостинності України та частки підприємств, які впроваджують ESG-практики, 2011-2025 рр.
Джерело: побудовано автором.
Аналіз даних табл.1 та рис.1 засвідчує кілька чітких закономірностей:
- кількість суб’єктів індустрії туризму та гостинності демонструє виражену циклічність, синхронізовану з макроекономічними та безпековими шоками: період поступового зростання 2011-2013 рр. (з 9,65 до 10,85 тис. підприємств) змінився різким скороченням у 2014 р. у зв’язку з тимчасовою окупацією Автономної Республіки Крим і початком збройної агресії на сході країни; відносна стабілізація й повільне відновлення спостерігалися упродовж 2015-2019 рр.; пандемія COVID-19 спричинила чергове падіння у 2020 р. [4]; найглибше скорочення галузі відбулося у 2022 р. внаслідок повномасштабного вторгнення - кількість діючих підприємств індустрії туризму та гостинності зменшилася до 5,05 тис. одиниць, що майже вдвічі менше за докризовий рівень 2013 р. У 2023-2025 рр. простежується поступове відновлення галузі (до 6,80 тис. підприємств у 2025 р.), що пов’язано з активізацією внутрішнього туризму та частковим відновленням рекреаційної інфраструктури у відносно безпечних регіонах;
- на відміну від кількості підприємств, частка суб’єктів індустрії туризму та гостинності, котрі впроваджують елементи ESG-практик, демонструє стійку висхідну динаміку впродовж усього досліджуваного періоду - з 2,6% у 2011 р. до 30,5% у 2025 р., без вираженого відкату навіть у кризові роки. Це пояснюється тим, що чинники, які стимулюють ESG-трансформацію (вимоги міжнародних партнерів, донорських програм, готельних франшиз та інвесторів; курс на євроінтеграцію; необхідність енергонезалежності в умовах пошкодження енергетичної інфраструктури), продовжували діяти і навіть посилилися під час війни, тоді як загальна кількість підприємств скорочувалася під впливом безпекових факторів. Помітне прискорення зростання частки ESG-орієнтованих підприємств у 2023-2025 рр. (з 15,2% до 30,5%) збігається з активізацією процесів післявоєнного відновлення туристичної інфраструктури на засадах енергоефективності та сталості, а також розширенням дії європейських стандартів нефінансової звітності на українські підприємства, залучені до міжнародних ланцюгів постачання [3; 6].
Для формалізації виявленої тенденції та побудови кількісного прогнозу здійснено регресійний аналіз залежності частки підприємств індустрії туризму та гостинності, які впроваджують ESG-практики (результативна ознака y, %), від часового фактора (t = 0 для 2011 р., …, t = 14 для 2025 р.) методом найменших квадратів (OLS). Вибір лінійної специфікації моделі обґрунтований візуальним аналізом динамічного ряду (рис.1) та відсутністю статистично значущих ознак нелінійності на досліджуваному часовому інтервалі. Результати регресійного аналізу наведено в табл.2.
Таблиця 2. Результати регресійного аналізу залежності частки підприємств індустрії туризму та гостинності з ESG-практиками від часового фактора (2011-2025 рр.)
| Показник | Значення |
| Рівняння регресії | y = -1,412 + 1,832·t |
| Коефіцієнт детермінації, R2 | 0,859 |
| Коефіцієнт кореляції, r | 0,927 |
| Стандартна похибка коефіцієнта нахилу | 0,206 |
| t-статистика (коефіцієнт нахилу) | 8,89 |
| F-статистика | 79,11 |
| Рівень значущості, p | < 0,001 |
| Кількість спостережень, n | 15 |
| Прогноз на 2026 р., % | 26,1 |
| Прогноз на 2027 р., % | 27,9 |
| Прогноз на 2028 р., % | 29,7 |
Джерело: розраховано автором.
Отримане рівняння регресії має вигляд:
y = -1,412 + 1,832∙t (1)
де y - прогнозована частка підприємств індустрії туризму та гостинності з ESG-практиками, %;
t - порядковий номер року відносно 2011 р.
Коефіцієнт 1,832 при змінній t свідчить про те, що в середньому щороку частка підприємств індустрії туризму та гостинності, які впроваджують елементи ESG-практик, зростає на 1,83 відсоткового пункту. Коефіцієнт детермінації R2 = 0,859 показує, що часовий тренд пояснює 85,9% варіації досліджуваного показника, що є високим рівнем апроксимації для економічних часових рядів. Коефіцієнт кореляції r = 0,927 підтверджує наявність дуже тісного прямого зв’язку між часом та рівнем ESG-трансформації. Розрахункове значення t-статистики для коефіцієнта нахилу (8,89) значно перевищує критичне табличне значення (≈2,16 для 13 ступенів свободи при рівні значущості 0,05), а F-статистика (79,11) при p < 0,001 підтверджує статистичну значущість моделі в цілому.
На основі побудованого рівняння регресії здійснено точковий прогноз частки підприємств індустрії туризму та гостинності України, які впроваджуватимуть елементи ESG-практик, на 2026-2028 рр.: 26,1% у 2026 р., 27,9% у 2027 р. та 29,7% у 2028 р. (рис.2).
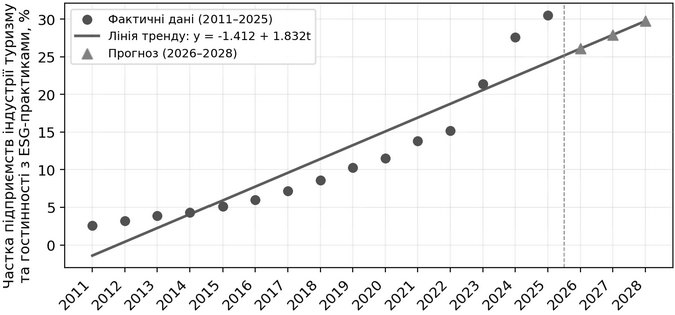
Рис.2. Результати регресійного аналізу та прогноз частки підприємств індустрії туризму та гостинності з ESG-практиками на 2026-2028 рр.
Джерело: розраховано і побудовано автором.
Отримані прогнозні значення необхідно інтерпретувати з урахуванням притаманних лінійній екстраполяції обмежень: модель не враховує можливих структурних зрушень, пов’язаних із завершенням активної фази бойових дій, масштабним припливом коштів на відбудову за програмами міжнародної технічної допомоги або, навпаки, посиленням безпекових ризиків, кожен з яких здатний суттєво змінити темпи ESG-трансформації галузі. Водночас статистично значуще зростання показника протягом 15 років, зафіксоване в умовах двох глибоких криз (пандемії та повномасштабної війни), є вагомим емпіричним підтвердженням стійкості довгострокового тренду на «озеленення» та соціалізацію туристичного та готельно-ресторанного бізнесу в Україні.
Додатково розраховано коефіцієнт кореляції між кількістю підприємств індустрії туризму та гостинності та часткою підприємств з ESG-практиками, значення якого становило -0,713, що вказує на помірний обернений зв’язок - у періоди скорочення загальної кількості суб’єктів галузі (переважно за рахунок виходу з ринку дрібних і менш стійких підприємців) відносна частка компаній, орієнтованих на сталий розвиток, зростає. Це опосередковано підтверджує гіпотезу про те, що криза виступає своєрідним «фільтром», який пришвидшує структурні зрушення на користь більш стійких, клієнтоорієнтованих і соціально відповідальних бізнес-моделей у туристичній галузі.
Формування ефективної національної моделі ESG-звітності для підприємств індустрії туризму та гостинності України доцільно здійснювати з урахуванням наявного міжнародного досвіду стандартизації. Найбільш релевантними для галузі є:
- галузева методика K-ESG, розроблена для готельного сектору Південної Кореї на основі рекомендацій Korea Corporate Governance Service та стандартів сертифікації Корейської туристичної організації [11];
- загальноєвропейські стандарти звітності зі сталого розвитку ESRS у межах Директиви CSRD, дія яких поступово поширюється на широке коло підприємств, включно з малим і середнім бізнесом, що виходить на біржові майданчики або входить до ланцюгів постачання великих європейських компаній;
- глобальна ініціатива зі звітності GRI (Global Reporting Initiative), яка пропонує універсальні, галузево-нейтральні індикатори нефінансової звітності.
Порівняльну характеристику зазначених підходів та стану їх імплементації в Україні наведено в табл.3.
Таблиця 3. Порівняльна характеристика міжнародних стандартів ESG-звітності у туризмі та гостинності та стану їх імплементації в Україні
| Стандарт/ практика | Сфера застосування | Основні характеристики | Рівень охоплення підприємств індустрії туризму та гостинності |
| K-ESG (Південна Корея) | Готельна індустрія(Korea Tourism Organization / KCGS) | Галузева адаптація універсального ESG-індексу під специфіку готельного бізнесу; обов’язкова для учасників державної сертифікації | Провідні готельні мережі, поступове поширення на середній бізнес |
| ESRS / CSRD (ЄС) | Усі сектори економіки, зокрема туризм і гостинність | Юридично обов’язкові стандарти нефінансової звітності; поетапне охоплення великого, середнього і частини малого бізнесу | Обов’язково для великих компаній ЄС; для МСБ - поетапно з 2026-2028 рр. |
| GRI (глобальний рівень) | Універсальний, галузево-нейтральний | Добровільні глобальні стандарти нефінансової звітності, найпоширеніші у світовій практиці | Широке добровільне використання транснаціональними готельними корпораціями |
| Україна (чинна практика) | Підприємства туризму та готельно-ресторанного господарства всіх форм власності | Переважно добровільне впровадження окремих ESG-елементів; відсутня галузева методика; наявна Стратегія запровадження звітності зі сталого розвитку | Обмежене коло великих підприємств і компаній з іноземними інвестиціями |
Джерело: складено автором за [3; 6; 10; 11].
Порівняльний аналіз засвідчує, що, на відміну від корейської моделі K-ESG, яка від самого початку розроблялася як галузево специфічна для готельного бізнесу, і європейської ESRS, що передбачає поетапне, юридично обов’язкове охоплення дедалі ширшого кола підприємств, в Україні станом на середину 2026 р. відсутня галузева методика оцінювання ESG саме для підприємств індустрії туризму та гостинності, а впровадження стандартів нефінансової звітності відбувається переважно на добровільній основі, здебільшого під тиском вимог іноземних інвесторів, донорських програм та готельних франшиз. Водночас схвалена Кабінетом Міністрів України Стратегія запровадження підприємствами звітності зі сталого розвитку [8] створює нормативне підґрунтя для поступової гармонізації вітчизняної практики з європейськими стандартами ESRS, що є особливо актуальним для індустрії туризму та гостинності в контексті залучення міжнародного фінансування післявоєнної відбудови рекреаційної та готельної інфраструктури.
Проведений аналіз дав змогу систематизувати основні бар’єри, що стримують упровадження ESG-підходів у діяльність українських підприємств індустрії туризму та гостинності. До ключових внутрішніх обмежень належать:
- дефіцит фінансових ресурсів на модернізацію інфраструктури, енергоефективні рішення та проведення незалежного ESG-аудиту, особливо гострий для малого й середнього бізнесу сфери гостинності, що зазнав найбільших втрат унаслідок війни;
- недостатній рівень компетенцій персоналу та власників бізнесу у сфері нефінансової звітності;
- фрагментованість даних і низький рівень цифровізації управлінських процесів на підприємствах індустрії туризму та гостинності;
- відсутність уніфікованої, адаптованої до специфіки готельно-ресторанного та туроператорського бізнесу національної методики оцінювання рівня ESG-зрілості.
Серед зовнішніх викликів варто виокремити:
- нестабільність безпекового середовища, що ускладнює довгострокове інвестиційне планування;
- ризик формального, «декларативного» впровадження ESG-практик без реальних змін бізнес-процесів («ESG-формалізм»);
- потенційне посилення регуляторного навантаження, яке за відсутності належної державної підтримки може призвести до витіснення дрібних гравців галузевого ринку.
Водночас результати проведеного статистичного та регресійного аналізу свідчать про наявність стійкого позитивного тренду ESG-трансформації індустрії туризму та гостинності навіть в умовах системних криз, що створює підстави для окреслення перспективних напрямів подальшого розвитку:
- по-перше, доцільним є розроблення на державному рівні галузевої методики оцінювання ESG-зрілості підприємств індустрії туризму та гостинності з урахуванням структурної неоднорідності галузі (від мікропідприємств сільського туризму до великих готельних мереж), що дало б змогу застосувати диференційовані вимоги до звітності залежно від розміру бізнесу;
- по-друге, перспективним є використання інструментів «зеленого» фінансування та грантових програм міжнародних партнерів для стимулювання енергоефективної модернізації об’єктів розміщення та громадського харчування, що одночасно вирішує проблему енергонезалежності в умовах пошкодження енергетичної інфраструктури та підвищує інвестиційну привабливість підприємств;
- по-третє, важливим напрямом є розвиток компетенцій персоналу індустрії туризму та гостинності у сфері сталого розвитку та нефінансової звітності через програми підвищення кваліфікації, зокрема на базі закладів вищої освіти, що здійснюють підготовку фахівців для індустрії гостинності;
- по-четверте, доцільним є поступове узгодження вітчизняної практики ESG-звітності зі стандартами ESRS/CSRD з урахуванням досвіду галузевих методик, подібних до K-ESG, що сприятиме інтеграції українських підприємств індустрії туризму та гостинності у європейські ланцюги створення вартості.
Висновки та перспективи подальших досліджень у даному напрямі. За результатами проведеного дослідження встановлено, що ESG-підхід трансформувався з добровільної практики корпоративної соціальної відповідальності в ключовий елемент стратегічного управління підприємствами індустрії туризму та гостинності, що інтегрує екологічну, соціальну та управлінську складові діяльності. Систематизація підходів вітчизняних і зарубіжних дослідників засвідчила зростаючий науковий інтерес до проблематики ESG у туризмі й гостинності, водночас виявивши недостатню розробленість галузевих методик кількісного оцінювання та прогнозування рівня ESG-трансформації, особливо для умов трансформаційних економік, що переживають воєнні шоки.
На основі побудованого статистичного ряду за 2011-2025 рр. встановлено, що, попри циклічне скорочення загальної кількості суб’єктів індустрії туризму та гостинності в Україні під впливом COVID-19 та повномасштабного вторгнення, частка підприємств індустрії туризму та гостинності, які впроваджують елементи ESG-практик, демонструє стійку висхідну динаміку. Здійснений регресійний аналіз підтвердив статистичну значущість виявленого лінійного тренду і дав змогу побудувати прогноз показника на 2026-2028 рр. на рівні 26-29%, що свідчить про подальше поступове поглиблення ESG-трансформації індустрії туризму та гостинності навіть за умов збереження безпекових і ресурсних обмежень.
Порівняльний аналіз міжнародного досвіду (K-ESG, ESRS/CSRD, GRI) виявив відсутність в Україні уніфікованої галузевої методики оцінювання ESG підприємств індустрії туризму та гостинності і переважно добровільний характер упровадження відповідних практик, що актуалізує потребу розроблення національних галузевих стандартів з урахуванням структурної неоднорідності туристичного та готельно-ресторанного бізнесу. Визначені бар’єри ESG-трансформації - дефіцит фінансових ресурсів, недостатній рівень компетенцій персоналу, фрагментованість даних та нестабільність безпекового середовища - потребують комплексного розв’язання за участю держави, бізнес-асоціацій та міжнародних партнерів післявоєнної відбудови.
Перспективи подальших досліджень у цьому напрямі пов’язані з:
- розробленням і емпіричною апробацією галузевої методики інтегрального оцінювання рівня ESG-зрілості українських підприємств індустрії туризму та гостинності за окремими напрямами діяльності (готельне господарство, ресторанний бізнес, туроператорська діяльність, санаторно-курортна сфера);
- побудовою багатофакторних економетричних моделей залежності фінансових результатів підприємств індустрії туризму та гостинності від рівня їх ESG-трансформації;
- а також дослідженням регіональних особливостей упровадження ESG-підходів у контексті післявоєнного відновлення рекреаційного потенціалу різних областей України.
Література
1. Державна служба статистики України. Туристична діяльність в Україні. URL: https://ukrstat.gov.ua/operativ/ menu/menu_u/tur.htm.
2. Державне агентство розвитку туризму України. Статистика галузі. URL: https://www.tourism.gov.ua/statistic.
3. Козлова І.М., Василик С.К., Єремія Г.І. Економічні вигоди та виклики впровадження ESG-принципів у стратегічному менеджменті підприємств // Актуальні питання економічних наук. 2025. №17.
4. Миронов Ю.Б. Дослідження економічного та соціально-психологічного впливу пандемії COVID-19 на індустрію туризму та гостинності // Вісник ЛТЕУ. Економічні науки. 2021. №63. С.78-82.
5. Очеретін Д.В. Аналіз ринку туристичних послуг в Україні // Проблеми системного підходу в економіці. 2012. №2.
6. Полінкевич О.М., Тринчук В.В., Кучеренко В.В. Інтеграція принципів ESG у систему стратегічного менеджменту підприємств: виклики та можливості // Інвестиції: практика та досвід. 2025. №14. С.93-98.
7. Пшик Б.І. Інформаційна прозорість крізь призму ESG-принципів як сучасний імператив залучення інвестицій у розвиток компаній // Інвестиції: практика та досвід. 2024. №12. С.14-20.
8. Стратегія запровадження підприємствами звітності зі сталого розвитку. URL: https://mof.gov.ua/uk/strategy_for_introducing_sustainable_development_reporting_by_enterprises-964.
9. Ткаченко А.М., Левченко Н.М., Колесник Є.О. Метрика оцінювання ESG конкурентоспроможності підприємств // Економічний аналіз. 2023. Т.33. №3. С.365-374.
10. Abd Rahman M.F., Raf S.M., Engku Abdullah E.M. Environmental, Social and Governance in Tourism & Hospitality: a Systematic Review // Journal of Tourism, Hospitality & Environment Management. 2025. Vol.10(40). pp.178-198.
11. Bae J.-H. Developing ESG Evaluation Guidelines for the Tourism Sector: With a Focus on the Hotel Industry // Sustainability. 2022. Vol.14(24).
12. Chopra S.S., Senadheera S.S., Dissanayake P.D., Withana P.A., Chib R., Rhee J.H., Ok Y.S. Navigating the Challenges of Environmental, Social, and Governance (ESG) Reporting: the Path to Broader Sustainable Development // Sustainability. 2024. Vol.16(2).
13. Dogru T., Akyildirim E., Cepni O., Ozdemir O., Sharma A., Yilmaz M. H. The Efect of Environmental, Social and Governance Risks // Annals of Tourism Research. 2022. Vol.95.
14. Hassan A. S., Meyer D. F. Does Countries’ Environmental, Social and Governance (ESG) Risk Rating Infuence International Tourism Demand? A Case of the Visegrád Four // Journal of Tourism Futures. 2022. Vol.11(1).
15. Kumar D. ESG Disclosures, Uncertainties and Firm Risk in Tourism Sector Firms // Tourism Economics. 2025. Vol.32(5).
16. Pohrebniak A., Laktionova V., Kostiunik O. Implementation of ESG Principles as an Opportunity to Increase the Investment Attractiveness of the Company // Entrepreneurship and Innovation. 2024. Vol.33. pp.44-49.
Myronov Yuriy. Implementation of ESG Approaches in the Activities of Tourism and Hospitality Enterprises
Abstract. The ESG concept, which originated as a tool for non-financial business evaluation on stock markets, has over the past decade transformed into a key element of strategic management of enterprises in the real sector of the economy, in particular in the tourism and hotel&restaurant business. The article examines the theoretical and applied aspects of implementing ESG (Environmental, Social, Governance) approaches in the activities of tourism and hospitality enterprises in Ukraine under conditions of wartime and post-war economic recovery. The essence of the ESG concept as a tool for ensuring sustainable development of tourism and hospitality business is revealed, and the approaches of domestic and foreign researchers to assessing the level of ESG transformation in hotel, restaurant, resort-recreational, and tour-operator activities are systematized. Based on statistical data from the State Statistics Service of Ukraine, the State Agency for Tourism Development of Ukraine, the World Tourism Organization (UN Tourism), and industry studies for the period 2011-2025, a time series of indicators reflecting the number of tourism and hospitality business entities and the share of enterprises implementing ESG practices has been constructed. A regression analysis of the dependence of the ESG transformation level of tourism and hospitality enterprises on the time factor was performed; the resulting linear trend equation has a coefficient of determination R² = 0.859, indicating a statistically significant and stable growth tendency of the indicator. Based on the constructed regression model, a forecast of the indicator for 2026-2028 has been formed. International experience in implementing ESG standards in the tourism and hospitality industry (K-ESG, ESRS/CSRD, GRI standards) is analyzed, and key barriers and promising directions for the ESG transformation of Ukrainian tourism and hospitality enterprises under conditions of post-war reconstruction and European integration are identified.
Keywords: tourism, hospitality industry, sustainable development, ESG, environmental responsibility, social responsibility, corporate governance, regression analysis, post-war recovery.
DOI: 10.32782/2522-1256-2026-50-17.